


📋 TÀI LIỆU HƯỚNG DẪN NGHĨA VỤ THUẾ ĐỐI VỚI DOANH NGHIỆP MỚI THÀNH LẬP
(Nguồn: Cơ quan Thuế TP Cần Thơ)
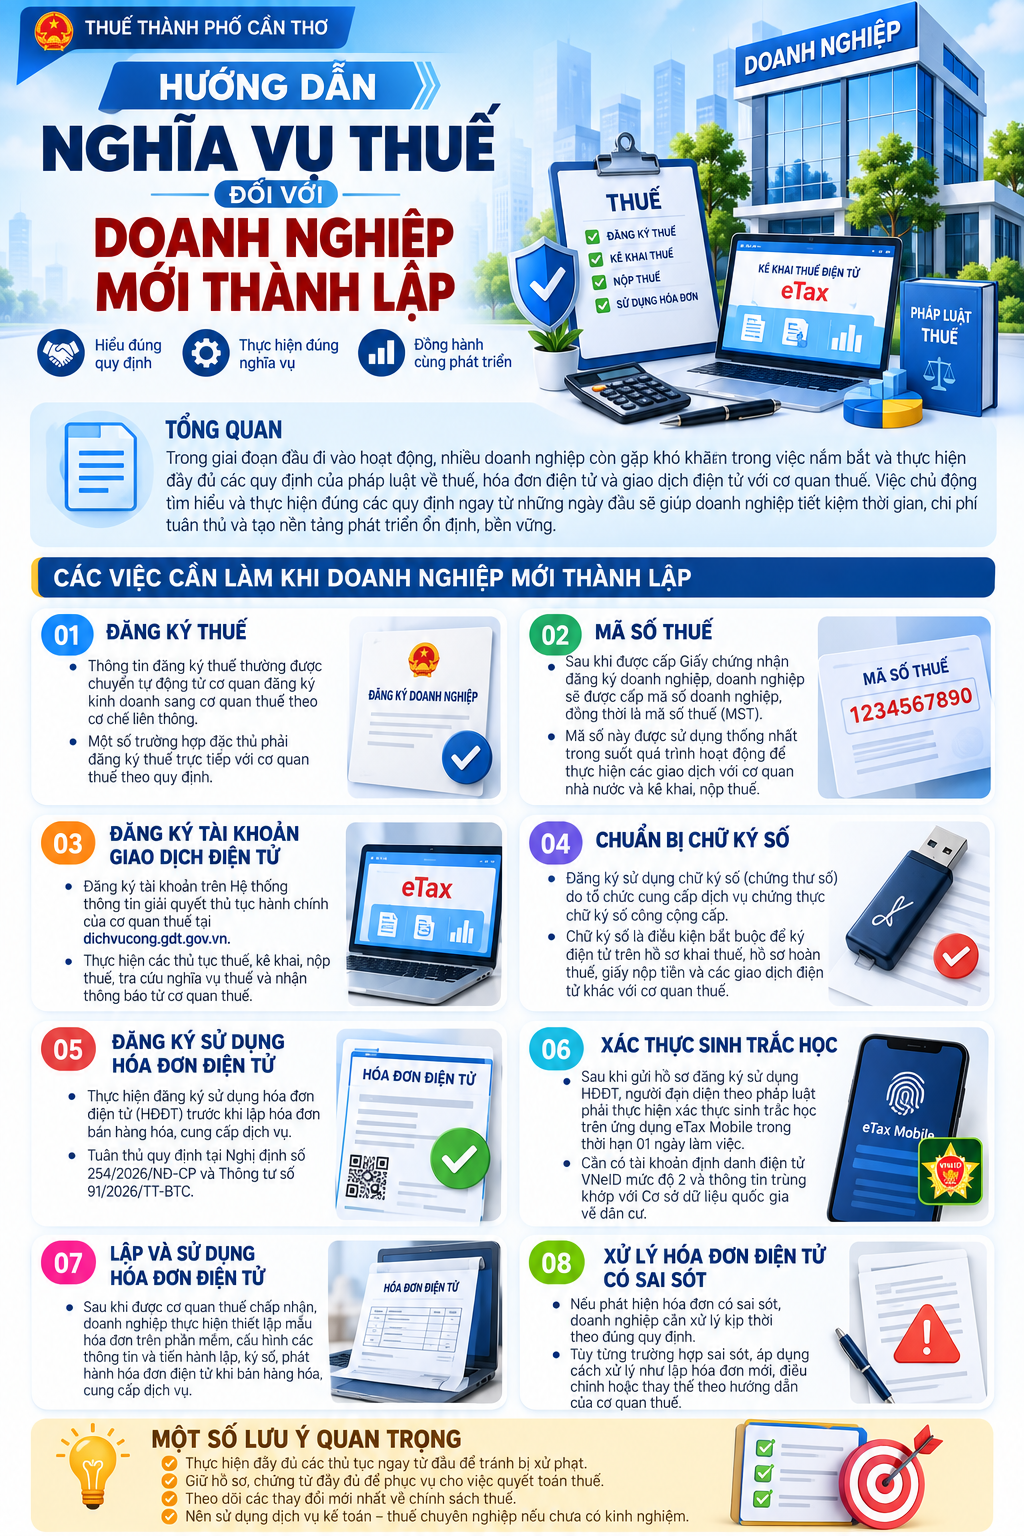
Giai đoạn đầu đi vào hoạt động, nhiều doanh nghiệp thường gặp không ít khó khăn trong việc nắm bắt và thực hiện đúng các quy định pháp luật về thuế, hóa đơn điện tử cũng như giao dịch điện tử. Nhằm hỗ trợ doanh nghiệp nhanh chóng ổn định hoạt động, tuân thủ đúng quy định ngay từ những ngày đầu và hạn chế rủi ro, Cơ quan Thuế TP. Cần Thơ đã giới thiệu các nội dung trọng tâm sau. Đây là tài liệu rất hữu ích cho các doanh nghiệp mới thành lập, hiểu rõ các quy định của pháp luật, tránh vi phạm pháp luật do thiếu thông tin.
- Đăng ký thuế và thiết lập tài khoản giao dịch điện tử
- Mã số doanh nghiệp kiêm mã số thuế: Được cấp tự động thông qua cơ chế liên thông khi đăng ký kinh doanh (hoặc đăng ký trực tiếp tại cơ quan thuế đối với một số trường hợp đặc thù).
- Tài khoản giao dịch điện tử: Doanh nghiệp cần đăng ký tài khoản trên Cổng thông tin điện tử của cơ quan thuế tại https://dichvucong.gdt.gov.vn để thực hiện các thủ tục trực tuyến.
- Chữ ký số: Là điều kiện bắt buộc để xác thực điện tử trên các hồ sơ khai thuế, giấy nộp tiền và các giao dịch khác với cơ quan thuế.
- Đăng ký và sử dụng hóa đơn điện tử (HĐĐT)
- Thủ tục đăng ký: Nộp mẫu số 01/ĐKTĐ-HĐĐT qua Cổng thông tin điện tử của cơ quan thuế và thực hiện xác thực sinh trắc học trên ứng dụng eTax Mobile bằng tài khoản VNeID mức độ 2 của người đại diện theo pháp luật.
- Thời điểm lập hóa đơn: Phải lập hóa đơn đúng thời điểm chuyển giao quyền sở hữu hàng hóa hoặc hoàn thành dịch vụ (không phụ thuộc vào việc đã thu tiền hay chưa) để tránh bị xử phạt vi phạm hành chính.
- Xử lý hóa đơn có sai sót: Tùy theo tính chất sai sót (sai tên/địa chỉ hay sai mã số thuế, số tiền, hàng hóa…), doanh nghiệp thực hiện lập hóa đơn điều chỉnh, thay thế hoặc gửi Thông báo giải trình Mẫu số 04/SS-HĐĐT cho cơ quan thuế.
III. Các nghĩa vụ thuế cơ bản của doanh nghiệp
- Thuế Giá trị gia tăng (GTGT):
- Năm đầu tiên thành lập, doanh nghiệp được lựa chọn kê khai theo quý.
- Cơ quan thuế khuyến khích doanh nghiệp áp dụng phương pháp khấu trừ (nộp Tờ khai mẫu số 01/GTGT) để được khấu trừ thuế đầu vào đối với các khoản chi phí đầu tư ban đầu.
- Thuế Thu nhập doanh nghiệp (TNDN):
- Thuế suất phổ thông là 20% (hoặc áp dụng mức ưu đãi 15% – 17% tùy theo doanh thu năm trước liền kề).
- Doanh nghiệp thực hiện tạm nộp thuế theo quý và quyết toán năm.
- Lưu ý: Doanh nghiệp mới thành lập nếu đáp ứng đủ điều kiện theo quy định có thể được hưởng chính sách miễn thuế TNDN trong những năm đầu.
- Thuế Thu nhập cá nhân (TNCN): Doanh nghiệp có trách nhiệm khấu trừ, kê khai, nộp thuế TNCN và quyết toán thuế khi chi trả thu nhập cho người lao động.
💡 Khuyến nghị từ Cơ quan Thuế:
Doanh nghiệp hãy luôn ghi nhớ phương châm hoạt động: “Đúng quy định – Đủ nghĩa vụ – Kịp thời thực hiện”. Việc chủ động cập nhật chính sách và tuân thủ tốt pháp luật thuế sẽ giúp doanh nghiệp tiết kiệm chi phí, tránh các khoản phạt không đáng có và xây dựng nền tảng phát triển bền vững.
Khi có vướng mắc, doanh nghiệp vui lòng liên hệ trực tiếp với cơ quan thuế quản lý trực tiếp để được hướng dẫn kịp thời
File tài liệu PDF: TÀI-LIỆU-HƯỚNG-DẪN-DOANH-NGHIỆP-MỚI-THÀNH-LẬP
Ngày đăng: 03/10/2026